


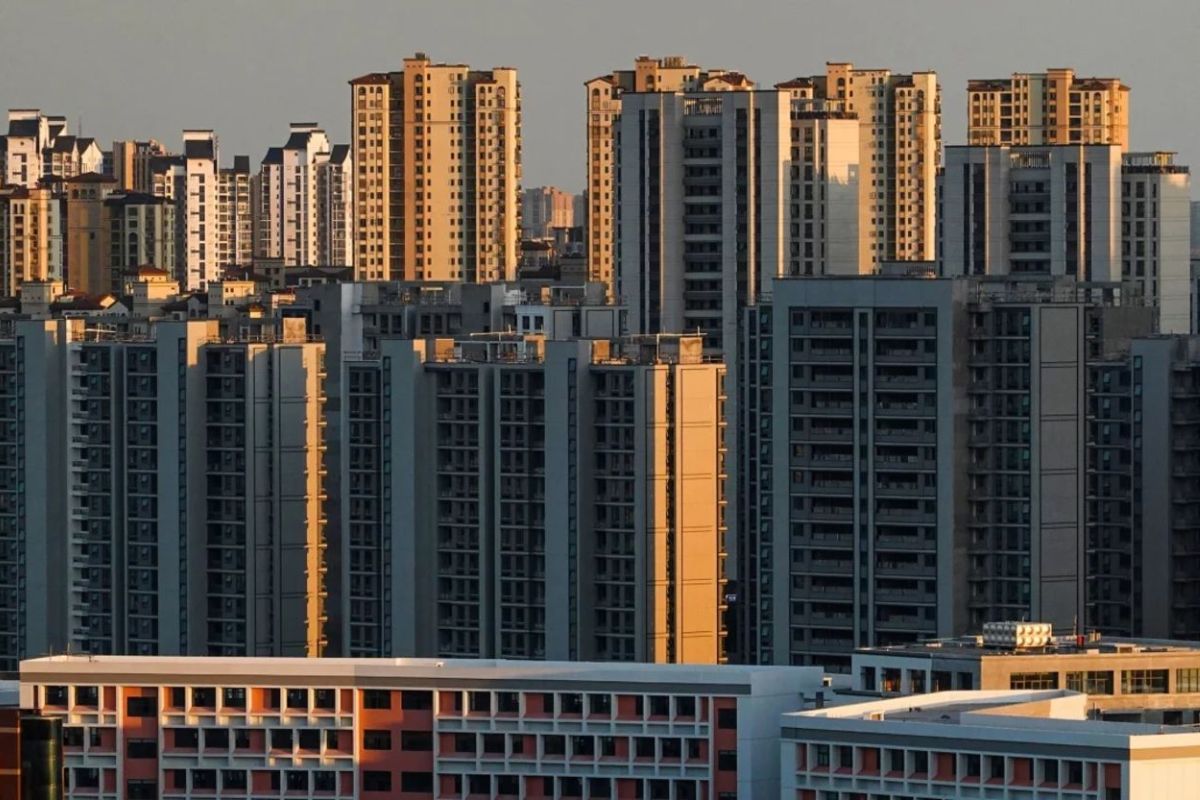
Los precios de las viviendas nuevas en China volvieron a caer en agosto de 2026, lo que subraya la persistente debilidad del mercado inmobiliario y sugiere que la economía tendrá dificultades para generar impulso a partir de la demanda interna.
Las cifras difundidas por los organismos oficiales de medición confirman que el sector de la propiedad residencial, históricamente uno de los pilares fundamentales del crecimiento económico y de la acumulación de riqueza de las familias en la nación asiática, continúa enfrentando severas presiones de ajuste operativo y financiero.
Los precios de las viviendas nuevas cayeron 0,1% en agosto de 2026, igualando el descenso de julio y junio, según datos publicados por la Oficina Nacional de Estadística. La secuencia de tres meses consecutivos con caídas en el indicador refleja una trayectoria de contracción sostenida en la valoración del parque habitacional recién construido.
Esta constante retrocesión mensual ilustra cómo las medidas de flexibilización crediticia y los apoyos estatales implementados previamente por las autoridades chinas no han logrado revertir la cautela de los compradores ni estabilizar el flujo de transacciones en los centros urbanos.
La prolongación de este ciclo descendente en el mercado de bienes raíces influye de manera directa en el comportamiento del consumo de los hogares y en la confianza de las familias.
La reducción en el valor monetario de los activos inmobiliarios genera un efecto riqueza negativo que lleva a los ciudadanos a incrementar sus niveles de ahorro precautorio, reduciendo el gasto discrecional en bienes duraderos, comercio minorista y servicios.
Esta contracción en el gasto privado dificulta el objetivo gubernamental de reequilibrar el modelo económico nacional hacia un esquema impulsado prioritariamente por la demanda interna y el consumo doméstico.
La debilidad persistente en la venta de viviendas nuevas restringe la generación de liquidez para las promotoras e inmobiliarias privadas. Con flujos de caja operativos diezmados y dificultades continuas para acceder al refinanciamiento en los mercados de renta fija nacionales e internacionales, las firmas promotoras continúan ralentizando el ritmo de inicio de nuevas obras residenciales, disminuyendo la adquisición de terrenos a los gobiernos locales y reduciendo la compra de insumos industriales estratégicos como el acero, el cemento, el vidrio y los acabados arquitectónicos.
La drástica disminución en los ingresos derivados de la venta de derechos de uso de suelo afecta la capacidad presupuestaria de las provincias para financiar obras de infraestructura y asumir el servicio de sus deudas institucionales.
Paralelamente, la banca comercial debe gestionar una mayor exposición a activos dudosos o créditos deteriorados dentro del segmento de desarrolladores inmobiliarios y préstamos hipotecarios.
A nivel macroeconómico, la falta de tracción del sector residencial consolida la dependencia de la economía china de las exportaciones netas y del gasto público estatal para sostener sus metas de crecimiento del producto interno bruto.
Las multinacionales, las firmas de análisis financiero internacional y los organismos multilaterales observan con atención si la combinación de menores precios y menor volumen de construcción requerirá la adopción de paquetes de estímulo fiscal más amplios orientados a la absorción directa del inventario de viviendas no vendidas por parte del Estado.
Las lecturas que publique la Oficina Nacional de Estadística en los trimestres venideros permitirán determinar si el sector de viviendas nuevas en China logra alcanzar un piso de estabilización o si la debilidad estructural del mercado inmobiliario continuará lastrando el dinamismo de la demanda interna en los próximos ejercicios.


+ No hay comentarios
Agregar uno